


بازگشته به لیست اطلاع رسانی
جزئیات خبر
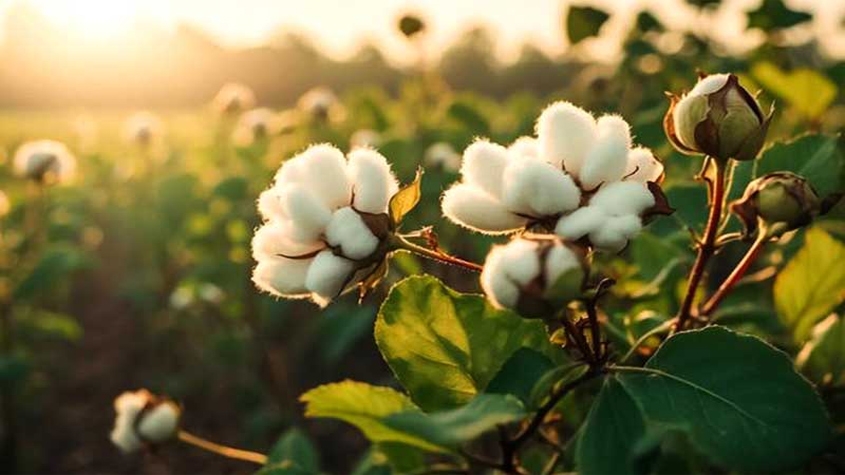
بازار جهانی پنبه بر اساس آخرین دادههای منتشرشده تا پایان دسامبر ۲۰۲۵، همچنان در فضایی آرام، کمنوسان و فاقد روند مشخص حرکت میکند. قیمتها عمدتاً در محدوده پایین تا میانی کانال ۶۰ سنت در هر پوند تثبیت شدهاند و نشانهای روشن از شکلگیری یک مسیر پایدار صعودی یا نزولی مشاهده نمیشود.
https://B2n.ir/nassajyar01952►
تاريخ ثبت : ۱۱ دي ۱۴۰۴ ساعت ۹ و ۱۸ دقيقه
تعداد بازدید : ۱۳۸۹ بار
بازار جهانی پنبه در آغاز 2026، عرضه فراوان در برابر تقاضای محتاط
بازار جهانی پنبه بر اساس آخرین دادههای منتشرشده تا پایان دسامبر ۲۰۲۵، همچنان در فضایی آرام، کمنوسان و فاقد روند مشخص حرکت میکند. قیمتها عمدتاً در محدوده پایین تا میانی کانال ۶۰ سنت در هر پوند تثبیت شدهاند و نشانهای روشن از شکلگیری یک مسیر پایدار صعودی یا نزولی مشاهده نمیشود.
رفتار معاملات آتی پنبه در بورس ICE بیانگر نوعی تعادل ناپایدار میان عرضه فراوان جهانی، رشد محدود مصرف در بسیاری از مناطق، سطح بالای موجودیها و فشار ساختاری ناشی از رقابت الیاف مصنوعی است. در چنین شرایطی، بازار بیش از آنکه به نوسانات تند واکنش نشان دهد، وارد فاز فرسایشی انتظار شده و فعالان آن تمرکز خود را بر دادههای بنیادین، گزارشهای USDA و تحولات اقتصاد کلان جهانی معطوف کردهاند.
وضعیت عرضه و تقاضا در سال بازاریابی ۲۰۲۵/۲۶
در سال بازاریابی ۲۰۲۵/۲۶، ساختار بنیادی بازار پنبه همچنان خنثی با تمایل ملایم به سمت فشار نزولی ارزیابی میشود. بر اساس گزارش WASDE دسامبر ۲۰۲۵، تولید جهانی پنبه به حدود ۱۱۹.۸ میلیون بال رسیده که نسبت به سال قبل افزایش اندکی را نشان میدهد. این رشد عمدتاً تحت تأثیر افزایش تولید در کشورهایی مانند چین و برزیل شکل گرفته است؛ کشورهایی که در سالهای اخیر سهم بیشتری از عرضه جهانی را به خود اختصاص دادهاند.
در مقابل، مصرف جهانی پنبه که معیاری از فعالیت کارخانههای ریسندگی بهشمار میرود، حدود ۱۱۸.۶ میلیون بال برآورد شده و کاهش جزئی نسبت به سال گذشته دارد. هرچند فاصله میان تولید و مصرف محدود است، اما همین مازاد اندک برای بازاری که سابقه طولانی مازاد عرضه دارد، اثر روانی و قیمتی قابل توجهی ایجاد میکند.
موجودیهای جهانی؛ فشار پنهان اما مداوم
نتیجه طبیعی این عدم تعادل، افزایش موجودیهای پایانی جهانی است. ذخایر پنبه جهان در پایان سال بازاریابی جاری حدود ۷۶.۰ میلیون بال پیشبینی میشود که نسبت به سال قبل رشد ۱.۴ میلیون بالی را نشان میدهد. این سطح بالای موجودی یکی از اصلیترین موانع شکلگیری روند صعودی پایدار در بازار پنبه محسوب میشود.
تا زمانی که این انبارهای سنگین تخلیه نشوند یا تقاضایی قدرتمند برای جذب آنها ایجاد نشود، هر تلاش قیمتی برای صعود با فشار عرضه و احتیاط معاملهگران مواجه خواهد شد. تجربه ماههای اخیر نیز نشان داده که حتی رشدهای مقطعی ناشی از پوشش فروشهای استقراضی یا اخبار کوتاهمدت، بهسرعت تحت تأثیر واقعیت موجودیهای بالا تضعیف میشوند.
ایالات متحده؛ وابستگی بیشتر به صادرات
در بازار آمریکا، تصویر بنیادی شکنندهتر بهنظر میرسد. تولید پنبه ایالات متحده برای فصل جاری حدود ۱۴.۳ میلیون بال برآورد شده، در حالی که مصرف داخلی این کشور به حدود ۱.۶ میلیون بال کاهش یافته است؛ سطحی که از آن بهعنوان یکی از پایینترین مقادیر تاریخی مصرف یاد میشود.
این فاصله قابل توجه میان تولید و مصرف داخلی، وابستگی آمریکا به صادرات را افزایش داده است. اگرچه پیشبینیها از وضعیت صادراتی نسبتاً مناسب حکایت دارند، اما رقابت فزاینده برزیل با هزینههای تولید پایینتر و مزیتهای لجستیکی، سهم بازار آمریکا را تحت فشار قرار داده و اجازه افزایش معنادار قیمتها را نمیدهد.
چین؛ تقاضای کنترلشده و اثرگذاری محدود
چین همچنان مهمترین متغیر سمت تقاضای بازار جهانی پنبه محسوب میشود، اما در شرایط فعلی نقش آن بیشتر بازدارنده است تا محرک. واردات پنبه چین حدود ۵.۴ میلیون بال برآورد میشود که در مقایسه با میانگینهای تاریخی، سطح پایینی بهشمار میرود.
موجودیهای بالای داخلی، عملکرد مناسب تولید داخلی و سیاستهای کنترلی دولت چین، نیاز این کشور به واردات را محدود کردهاند. در مقابل، واردات جهانی پنبه بدون احتساب چین به حدود ۳۸.۵ میلیون بال خواهد رسید که رکوردی قابل توجه است و نشاندهنده بهبود تدریجی فعالیت ریسندگی در کشورهایی مانند ویتنام و بنگلادش است. با این حال، این رشد هنوز برای ایجاد یک موج صعودی پایدار در قیمتها کافی نیست.
عوامل کلان اقتصادی و رقابت الیاف مصنوعی
فراتر از عرضه و تقاضا، بازار پنبه همچنان تحت تأثیر عوامل کلان اقتصادی قرار دارد. رشد آهسته اقتصاد جهانی، نااطمینانیهای تجاری، سیاستهای تعرفهای و رقابت شدید الیاف مصنوعی بهویژه پلیاستر، جذابیت پنبه را محدود کردهاند.
هرچند افزایش قیمت نفت در برخی مقاطع باعث کاهش مزیت قیمتی پلیاستر شده است، اما این عامل بیشتر نقش حمایتی کوتاهمدت داشته و نتوانسته ساختار بازار را بهطور اساسی تغییر دهد. در این شرایط، پیشبینی قیمت میانگین دریافتی کشاورزان آمریکایی در سطح حدود ۶۰ سنت در هر پوند، بازتابی از تداوم فضای رکودی بازار است.
جمعبندی نکات کلیدی بنیادی
تولید جهانی: ۱۱۹.۸ میلیون بال
مصرف جهانی: ۱۱۸.۶ میلیون بال
موجودیهای پایانی جهانی: حدود ۷۶ میلیون بال
واردات چین: ۵.۴ میلیون بال
رشد واردات جهان بدون چین
فشار رقابت برزیل، شرایط اقتصاد جهانی و الیاف مصنوعی بر قیمت پنبه
تحلیل تکنیکال؛ ادامه نوسان در محدوده خنثی
حرکت قیمت در کانال ۶۰ تا ۷۰ سنت
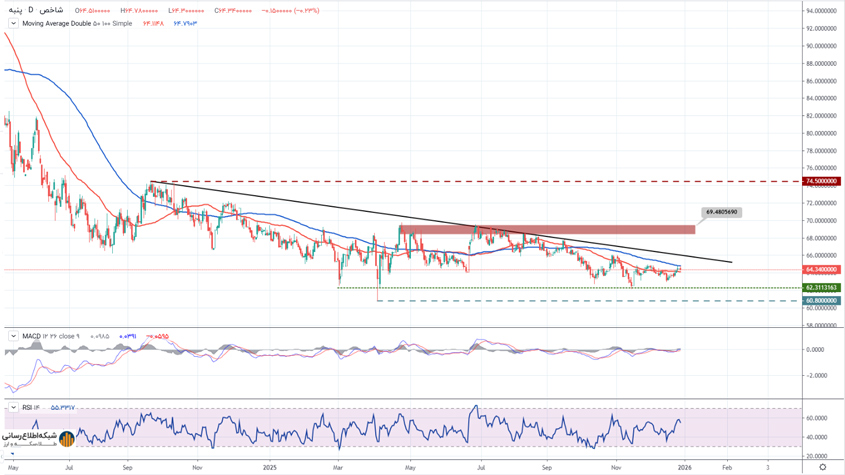
بررسی نمودارهای تکنیکال پنبه در سال ۲۰۲۵ نشان میدهد که بازار عمدتاً در وضعیت بدون روند مشخص قرار داشته است. معاملات آتی ICE Cotton No.2 در بیشتر ماههای سال در بازه ۶۰ تا ۷۰ سنت در هر پوند نوسان کردهاند و قیمتها در پایان دسامبر عمدتاً در محدوده ۶۴.۵ تا ۶۴.۷ سنت تثبیت شدهاند.
در کوتاهمدت، افزایش حدود ۰.۸۷ درصدی قیمت طی پنج روز پایانی دسامبر مشاهده شده که بیشتر به کاهش حجم معاملات در تعطیلات پایان سال و پوشش فروشهای استقراضی نسبت داده میشود. با این حال، در افق بلندمدت، قیمت پنبه نسبت به ابتدای سال و نسبت به سال گذشته حدود ۵ تا ۶ درصد کاهش داشته است.
سطوح کلیدی حمایت و مقاومت
از منظر تکنیکال، محدوده ۶۳ سنت بهعنوان حمایت مهم بازار شناخته میشود؛ سطحی که در هفتههای اخیر چندین بار مانع افت بیشتر قیمت شده است. شکست پایدار این سطح میتواند مسیر حرکت به سمت کفهای نزدیک ۶۰ سنت را هموار کند.
در سمت مقابل، مقاومت اصلی بازار در محدوده ۶۵ تا ۶۶ سنت قرار دارد. عبور قدرتمند از این ناحیه میتواند نخستین نشانه جدی خروج بازار از فاز خنثی باشد، اما تحقق آن بدون پشتوانه بنیادی قوی دشوار بهنظر میرسد.
سیگنال اندیکاتورها و ساختار بازار
اندیکاتورهای تکنیکال پیامهای متفاوتی ارسال میکنند. در تایمفریمهای کوتاهمدت، برخی میانگینهای متحرک و شاخصهای مومنتوم نشانههایی خنثی متمایل به بهبود نشان میدهند، در حالی که تایمفریمهای بلندمدت همچنان ضعف ساختاری روند را تأیید میکنند.
ساختار کنتانگو در بازار نیز قابل توجه است؛ بهطوری که قراردادهای سررسید دورتر مانند جولای ۲۰۲۶ در محدوده حدود ۶۶ سنت معامله میشوند. این ساختار نشاندهنده انتظار محتاطانه بازار برای بهبود تدریجی قیمتهاست، هرچند شدت این انتظار محدود باقی مانده است.
جمعبندی و چشمانداز
بر اساس آخرین دادههای در دسترس، بازار جهانی پنبه در آغاز سال ۲۰۲۶ همچنان در وضعیت انتظار قرار دارد. مازاد عرضه خفیف، سطح بالای موجودیها و تقاضای کنترلشده چین، مانع از شکلگیری یک روند صعودی پایدار شدهاند. در مقابل، بهبود نسبی تقاضا در جهان بدون چین و احتمال تداوم قیمتهای بالای انرژی، تنها عوامل حمایتی بازار محسوب میشوند.
از منظر تکنیکال نیز، تا زمانی که قیمت نتواند با قدرت از مقاومت ۶۵ تا ۶۶ سنت عبور کند، سناریوی غالب همان نوسان فرسایشی در محدوده فعلی خواهد بود. انتشار گزارشهای جدید USDA و دادههای صادراتی در ماههای ابتدایی سال ۲۰۲۶ میتواند جهت حرکت بعدی بازار پنبه را مشخص کند؛ مسیری که بدون یک شوک واقعی در سمت تقاضا، احتمال تغییر اساسی در آن پایین ارزیابی میشود.
♦ منابع مرتبط :
https://www.tgju.org►
https://B2n.ir/nassajyar01952►
♦ مطالب پیشنهادی :
- اندازه گیری کیفیت پنبه تا خلق ارزش
- کوتینگ جدید پنبه
- بررسی رقابت پنبه طبیعی و الیاف مصنوعی در بازار امروز
.
.
لطفاً ما را در شبکه های اجتماعی دنبال کنید.
 |  |  |  |  |  |


تبلیغات



تبلیغات


اطلاع رسانی

اخبار
خبر نامه
آمارسايت
| بازديد | تاريخ |
| ۳۱۲ | ۶/۲۵ |
| ۳۷۶۶ | ۶/۲۴ |
| ۴۵۶۶ | ۶/۲۳ |
| ۲۴۹۰ | ۶/۲۲ |
| ۴۶۴۰ | ۶/۲۱ |
| ۴۹۰۰ | ۶/۲۰ |
| ۴۱۶۲ | ۶/۱۹ |

