


بازگشت به لیست اخبار
جزئیات خبر
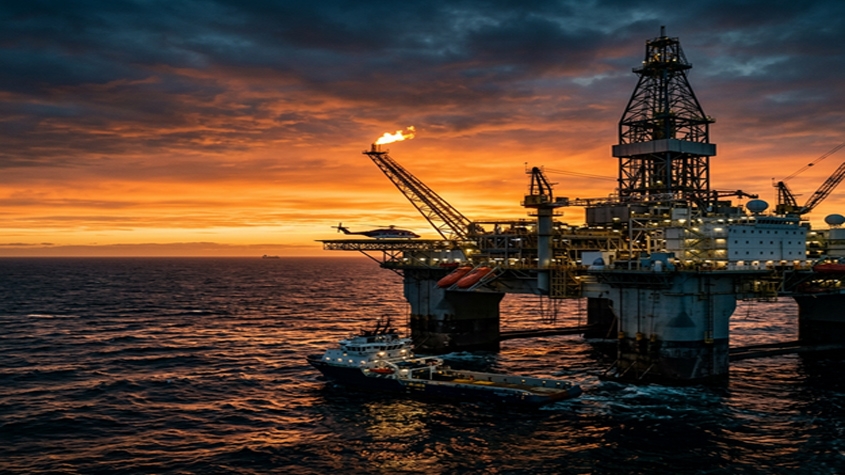
The Surge in Global Oil Prices and its Impact on Textile Manufacturing
با نزدیک شدن قیمت نفت خام برنت به سطوح بالای اخیر، شرکت Weaverine به بررسی این موضوع میپردازد که چگونه این شوک قیمتی در بازار مواد اولیه پلیاستر و زنجیره تأمین منسوجات خانگی انتشار یافته و اثرات آن را در کل صنعت منتقل میکند. در بستر یک درگیری منطقهای جاری که متأسفانه منجر به تلفات انسانی عمیقاً نگرانکننده و آثار گسترده انسانی شده است، قیمتهای جهانی نفت با شتاب قابلتوجهی افزایش یافتهاند. در این مقاله، شرکت Weaverine بهطور خاص بر این موضوع تمرکز دارد که این تحولات بازار در چند فصل آینده چه معنایی برای هزینههای مواد اولیه پلیاستر و تأمین منسوجات خانگی خواهد داشت، ضمن آنکه اذعان دارد ابعاد انسانی این وضعیت همچنان در اولویت و اهمیت اساسی قرار دارد.
اولویتهای فوری ما در شرایط بحران خاورمیانه
در مجموع، نقش مجموعه نساج یار را میتوان بهعنوان یک پل ارتباطی و عملیاتی بین تأمینکننده و کارخانه در جهت کاهش ریسک، افزایش شفافیت و حفظ تداوم تولید تعریف کرد. با افتخار ما همواره در کنار شما همکاران گرامی هستیم.
♦ منابع مرتبط :
تاريخ ثبت : ۹ ارديبهشت ۱۴۰۵ ساعت ۱۴ و ۰۰ دقيقه
تعداد بازدید : ۷۷۷ بار
جهش قیمت جهانی نفت و تأثیر آن بر صنعت نساجی
The Surge in Global Oil Prices and its Impact on Textile Manufacturing
با نزدیک شدن قیمت نفت خام برنت به سطوح بالای اخیر، شرکت Weaverine به بررسی این موضوع میپردازد که چگونه این شوک قیمتی در بازار مواد اولیه پلیاستر و زنجیره تأمین منسوجات خانگی انتشار یافته و اثرات آن را در کل صنعت منتقل میکند. در بستر یک درگیری منطقهای جاری که متأسفانه منجر به تلفات انسانی عمیقاً نگرانکننده و آثار گسترده انسانی شده است، قیمتهای جهانی نفت با شتاب قابلتوجهی افزایش یافتهاند. در این مقاله، شرکت Weaverine بهطور خاص بر این موضوع تمرکز دارد که این تحولات بازار در چند فصل آینده چه معنایی برای هزینههای مواد اولیه پلیاستر و تأمین منسوجات خانگی خواهد داشت، ضمن آنکه اذعان دارد ابعاد انسانی این وضعیت همچنان در اولویت و اهمیت اساسی قرار دارد.
جهش قیمت نفت خام: چه اتفاقی در حال رخ دادن است؟
از ابتدای سال ۲۰۲۶، قیمت نفت خام برنت با رشد قابل توجهی مواجه شده است؛ رشدی که ناشی از ترکیبی از تنشهای ژئوپلیتیکی، ریسکهای مرتبط با درگیریها، محدودیتهای حملونقل دریایی در مسیرهای ترانزیتی کلیدی، و همچنین عدم تعادلهای گستردهتر عرضه و تقاضا در بازار جهانی نفت است. سرعت این افزایش قیمت حتی در مقایسه با دورههای تنش پیشین نیز چشمگیر است؛ بهگونهای که قیمت برنت طی چند هفته، دهها دلار در هر بشکه افزایش یافته و منحنیهای آتی بازار (Forward Curves) اکنون نشاندهنده دورهای از تنگنای پایدار در توازن بازار، بهجای بازگشت سریع به سطوح پیشین، هستند.
بین اوایل ژانویه تا اواسط مارس ۲۰۲۶، قراردادهای آتی ماه اول نفت خام برنت از محدوده میانی ۷۰ دلار در هر بشکه به نزدیکی ۱۲۰ دلار افزایش یافتهاند؛ افزایشی معادل بیش از ۵۰ درصد در بازه زمانی کمی بیش از دو ماه. این سرعت و شدت تغییر، از منظر صنایع تولیدی انرژیبر مانند صنعت نساجی، کاملاً معنادار است؛ جایی که سوخت و بخار معمولاً سهم قابلتوجهی از کل هزینههای عملیاتی را تشکیل میدهند.

تحلیل نوسانات بازار
دادهها بر اساس قراردادهای آتی ماه اول نفت خام برنت در بورس ICE استخراج شدهاند؛ در این میان، اوجهای لحظهای قیمت ناشی از اختلالات ایجادشده در تنگه هرمز بوده است.
ترکیب افزایش قیمتهای لحظهای (Spot) و تقویت منحنی قیمتهای آتی (Forward Curve)، عملاً هزینه مرجع انرژی را برای تولیدکنندگانی که هم به خریدهای نقدی و هم به قراردادهای بلندمدت متکی هستند افزایش میدهد. برای صنعت نساجی، این موضوع نه تنها بر هزینه سوخت روز جاری اثرگذار است، بلکه انتظارات مربوط به سطح تعادلی آینده هزینههای انرژی و مواد اولیه را در افق برنامهریزی فصلهای خرید آتی نیز تغییر میدهد.
چرا نفت برای پلیاستر اهمیت دارد؟
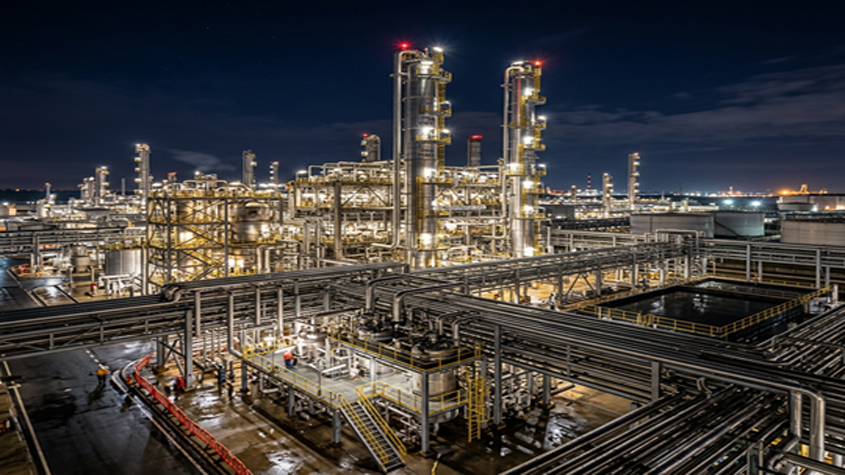
پلیاستر از مواد اولیه پتروشیمیایی مشتق میشود که عمدتاً شامل PTA (اسید ترفتالیک خالصشده) و MEG (مونو اتیلن گلایکول) است. خود این مواد نیز از زنجیرههای پارازایلن و اتیلن گلایکول منشأ میگیرند که به جریانهای وابسته به نفت خام مانند نفتا (Naphtha) و میعانات گازی متکی هستند؛ از این رو بهطور مستقیم نسبت به نوسانات قیمت نفت و انرژی حساساند.
بررسیهای صنعتی بهطور مداوم نشان میدهد که PTA و MEG در کنار یکدیگر سهم قابلتوجهی از هزینه مواد اولیه الیاف و نخ پلیاستر بکر را تشکیل میدهند؛ بنابراین حتی تغییرات محدود در شاخصهای قیمتی این مواد میتواند بهطور محسوس اقتصاد تولید پارچه نهایی را تحت تأثیر قرار دهد. در شرایط افزایش قیمت نفت و نفتا، پالایشگاهها و تولیدکنندگان پتروشیمی با افزایش هزینه خوراک و انرژی مواجه میشوند؛ این افزایش هزینه معمولاً با یک وقفه زمانی کوتاه به قیمتهای قراردادی و نقدی PTA و MEG منتقل میشود، بهویژه در مناطقی که ظرفیت تولید در سطح بالایی از بهرهبرداری قرار دارد.
گزارشها و تحلیلهای اخیر از سوی تولیدکنندگان پلیاستر و واحدهای تبدیلی نیز این روند را تأیید میکنند: قیمتهای PTA و MEG در مراکز اصلی آسیایی همزمان با موج اخیر رشد قیمت نفت افزایش یافتهاند و فعالان پاییندست از فشار حاشیه سود و بازنگریهای محدود قیمتی در برنامههای تولید پارچه پلیاستر، از جمله منسوجات خانگی (Home Textiles) مانند کالای خواب، خبر دادهاند. برای خریداران پارچههای منسوجات خانگی…
میزان مصرف انرژی در صنعت نساجی
صنعت نساجی بهعنوان یک بخش انرژیبَر (Energy-intensive) شناخته میشود که در آن مصرف قابلتوجهی از انرژی حرارتی و الکتریکی در فرآیندهایی نظیر ریسندگی، بافندگی، رنگرزی و تکمیل بهکار گرفته میشود. مطالعات مرتبط با مصرف انرژی در صنعت نساجی نشان میدهد که انرژی سوختی (Fuel Energy) میتواند بیش از نیمی از کل مصرف نهایی انرژی در این بخش را تشکیل دهد؛ علاوه بر آن، بخش قابلتوجهی از اتلاف انرژی نیز در سیستمهای تولید و توزیع بخار (Steam Generation & Distribution Systems) رخ میدهد.
تحقیقات مرتبط با بهینهسازی انرژی در صنعت نساجی تأکید میکنند که تغییرات در قیمت و شدت مصرف انرژی تأثیر مستقیمی بر رقابتپذیری واحدهای تولیدی دارد، بهویژه برای کارخانههایی که از تجهیزات پیوسته و در مقیاس صنعتی بزرگ (Large-scale continuous production systems) استفاده میکنند. در چنین شرایطی، افزایش سریع هزینههای انرژی و مواد اولیه وابسته به نفت میتواند منجر به فشرده شدن حاشیه سود (Margin Compression) شده و در صورت عدم مدیریت صحیح، توانایی بنگاهها در قیمتگذاری قراردادهای بلندمدت را با چالش مواجه کند.
دیدگاه پایه و ریسکهای کلیدی
از منظر کنونی، بر اساس گزارشهای پژوهشی و تحلیلهای عمومی بازار، سناریوی پایه (Base Case) نشان میدهد که قیمت نفت در کوتاهمدت احتمالاً در سطوح بالا باقی خواهد ماند؛ مشروط بر اینکه ریسکهای ناشی از درگیریهای ژئوپلیتیکی، شرایط حملونقل دریایی، و نگرانیهای عرضه در مناطق اصلی تولیدکننده ادامه داشته باشد و در عین حال فرآیند بازسازی موجودیها (Inventory Rebuilding) نیز در جریان باشد. در چنین سناریویی، بازار مواد اولیه پلیاستر همچنان بازتابدهنده هزینههای بالاتر نهادههای تولید خواهد بود، هرچند با گذر زمان و تطبیق تدریجی عرضه و تقاضا، نوعی تعدیل تدریجی در ساختار قیمتها قابل انتظار است.
ریسک اصلی افزایشی (Upside Risk) برای هزینهها، وقوع یک دوره طولانیتر یا شدیدتر از محدودیتهای ناشی از درگیریها و اختلالات لجستیکی است؛ شرایطی که میتواند موجب افزایش بیشتر قیمت نفت و نفتا شده و در نتیجه شاخصهای قیمتی PTA و MEG را برای مدت طولانیتری تحت فشار پایدار قرار دهد. در مقابل، ریسک کاهشی (Downside Risk) شامل کاهش سریعتر از انتظار تنشها، بهبود شرایط لجستیکی، یا ضعف بیش از حد پیشبینیشده در تقاضای جهانی است؛ عواملی که میتوانند زمینهساز بازگشت سریعتر قیمت نفت خام و مواد اولیه پلیاستر به سطوح نرمال، نسبت به آنچه منحنیهای آتی بازار (Forward Curve) در حال حاضر نشان میدهند، شوند.
در چنین فضایی، خریدارانی که این سناریوها و عدم قطعیتها را بهدرستی درک کنند، میتوانند تصمیمات آگاهانهتری در خصوص میزان پوشش خرید (Hedging)، تثبیت قیمت و حجم قراردادها در زمان حاضر اتخاذ نمایند.
تولید پارچههای پلیاستر ارتباط مستقیمی با بازارهای انرژی و مواد اولیه پتروشیمی دارد؛ از این رو، شرکت مواد اولیه کلیدی خود را از طریق یک شبکه تأمینکنندگان متنوع تأمین کرده و بهصورت فعال، منحنیهای قراردادهای آتی (Futures Curves)، تحولات قیمتهای نقدی (Spot Prices) و همچنین اسپردهای مواد اولیه مانند PTA و MEG را پایش میکند تا استراتژی خرید خود را بهینهسازی نماید. در شرایط فعلی بازار نفت، شرکت برای دوره کوتاهمدت، مواد اولیه حیاتی را تأمین و تثبیت کرده است، در حالی که همچنان انعطافپذیری در سیاست خرید خود را حفظ میکند تا بتواند به تغییرات احتمالی بازار واکنش مناسب نشان دهد.
فراتر از قیمتهای اسمی، ما بهطور مستمر اسپرد میان نفت خام، نفتا، پارازایلن، PTA و پلیاستر را تحلیل میکنیم تا مشخص شود ارزش افزوده در کدام بخش از زنجیره تأمین در حال ایجاد یا تحت فشار قرار گرفتن است. بهعنوان مثال، زمانی که اسپرد PTA–پارازایلن کاهش مییابد در حالی که قیمت نفت خام همچنان بالا باقی میماند، این وضعیت نشان میدهد که فشار هزینهای در بخش بالادستی تا سطح PTA جذب شده است؛ موضوعی که مستقیماً بر ارزیابی پایداری قیمتهای فعلی پارچه و همچنین نقاطی که احتمال فشار برای بازنگری قیمت (Renegotiation Pressure) در آنها بیشتر است، تأثیرگذار خواهد بود.

ردیفهایی از رولهای رنگارنگ پارچه پلیاستر در یک انبار مدرن منسوجات
اولویتهای فوری ما در شرایط بحران خاورمیانه
در شرایط کنونی، اولویتهای عملیاتی شرکت به شرح زیر تعریف میشود:
1.تداوم تولید (Production Continuity)
حفظ پایداری تولید بهصورت ۲۴ ساعته و ۷ روز هفته در دستور کار قرار دارد و همزمان، اجرای قراردادهای جاری در اولویت تخصیص ظرفیت تولیدی قرار گرفته است تا از هرگونه اختلال در برنامههای منسوجات خانگی (Home Textile Programs) جلوگیری شود.
2. انضباط در هزینه (Cost Discipline)
در کوتاهمدت، هدف ما جذب و مدیریت نوسانات قیمتی در حد امکان است؛ در عین حال، آمادگی لازم برای مواجهه با تغییرات ساختاری احتمالی در سطوح پایه هزینه انرژی و مواد اولیه پتروشیمی نیز در حال تقویت است، بهگونهای که استراتژیهای خرید و قیمتگذاری بتوانند در برابر تغییرات پایدار بازار مقاوم باقی بمانند.
پیامدها برای قیمتگذاری و برنامهریزی
تابآوری موجودی (Inventory Resilience)
مدیریت راهبردی موجودی در شرایط نوسان بازار
در چنین شرایطی، پیامدهای نوسانات بازار برای سیاستهای قیمتگذاری و برنامهریزی تولید بهطور مستقیم بر نحوه مدیریت موجودی، زمانبندی خرید مواد اولیه و تخصیص ظرفیت تولید اثر میگذارد. حفظ تابآوری موجودی به معنای توانایی شرکت در تأمین پایدار مواد و محصولات نهایی در دورههای عدم قطعیت قیمتی است، بهگونهای که بتواند همزمان از اختلال در زنجیره تأمین جلوگیری کرده و انعطاف لازم برای واکنش به تغییرات ناگهانی بازار را حفظ کند.
با توجه به روند فعلی قیمت نفت، انتظار میرود در کوتاهمدت هزینه مواد اولیه پلیاستر در سطوح بالا باقی بماند؛ بهویژه در صورتی که ریسکهای ناشی از درگیریهای ژئوپلیتیکی و عدم قطعیتهای حملونقل در بازار نفت با سرعت پایینتری رفع شوند. در چنین سناریویی، صنعت احتمالاً با افزایش هزینههای نهادهای در تولید نخها و پارچههای پلیاستر مواجه خواهد بود؛ میزان اثرگذاری این موضوع نیز به ساختار قراردادهای تأمین، روشهای پوشش ریسک (Hedging) و شرایط عرضه در مناطق مختلف بستگی دارد.
برای شرکت Weaverine، تداوم قیمتهای بالای نفت خام در سطوح قابل توجه ممکن است در میانمدت نیازمند اعمال تعدیلات تدریجی و کنترلشده در قیمتهای پارچه باشد تا افزایش هزینههای پایه مواد اولیه پتروشیمی و انرژی بهدرستی منعکس شود. در سناریوی ملایمتر، در صورتی که قیمت نفت کاهش یافته و شاخصهای PTA و MEG تعدیل شوند، این تغییرات قیمتی میتواند محدودتر یا موقتی باشد. در مقابل، در سناریوی نامطلوبتر، فشار قیمتی احتمالاً پایدارتر خواهد بود و ممکن است همزمان با محدودیت ظرفیت در برخی ساختارهای تولیدی خاص نیز همراه شود.
هدف ما این است که این سیگنالهای بازار را به شکلی چارچوببندی کنیم که از فرآیند تصمیمگیری داخلی مشتریان حمایت کند؛ برای مثال در زمینه اینکه آیا باید رزرو سفارشها (Bookings) برای برنامههای اصلی بهصورت زودهنگام انجام شود، در کدام موارد باید ساختارهای بازیافتی یا ترکیبی (Recycled or Blended Constructions) در اولویت قرار گیرند، و همچنین اینکه افزایش قیمتهای خردهفروشی احتمالی چگونه باید بهصورت مرحلهای و زمانبندیشده اجرا شو
راهنمایی برای تیمهای تأمین و خرید (Sourcing & Procurement)
برای کمک به شرکای تجاری در مدیریت این دوره از نوسانات، توصیه میشود تصمیمگیریها بهجای نگاه تکبعدی به یک شوک قیمتی، در سه بُعد اصلی تحلیل و مدیریت شوند:
1. زمانبندی تعهدات (Timing of Commitments)
به اشتراکگذاری پیشبینی تقاضا در بازه ۳ تا ۶ ماهه و ثبت سفارش ظرفیت تولید بهصورت پیشدستانه (Advance Booking)، میتواند در بسیاری از موارد به تثبیت شرایط تجاری فعلی کمک کند؛ در عین حال، این رویکرد امکان تفکیک و شفافسازی حجمهایی را فراهم میکند که نیاز است با انعطافپذیری بیشتری مدیریت شوند.
همراستاسازی زمانبندی تعهدات خرید با دیدگاه مشتری نسبت به چرخه قیمت نفت و پلیاستر، اغلب اثرگذارتر از تلاش برای بهینهسازی جزئی هر سفارش بهصورت جداگانه است.
2. ترکیب مواد و ساختارها (Mix of Materials and Constructions)
برنامه پارچه پلیاستر بازتولیدی دارای گواهی GRS (Global Recycled Standard) و همچنین برخی ساختارهای ترکیبی منتخب، میتوانند بهعنوان گزینههای پایدارتر مورد استفاده قرار گیرند؛ این گزینهها در بسیاری از کاربردها بدون کاهش عملکرد فنی، امکان کاهش وابستگی به پلیاستر بکر (Virgin Polyester) را فراهم میکنند.
در دستهبندیهایی که تغییر مشخصات فنی امکانپذیر است، بازتنظیم ترکیب بین ساختارهای مختلف میتواند بهعنوان یک ابزار مؤثر برای کاهش نوسان هزینهها عمل کرده و همزمان اهداف پایداری (Sustainability Objectives) را نیز تقویت کند.
3.جریان اطلاعات و حاکمیت تصمیمگیری (Information Flow & Governance)
ایجاد یک سازوکار منظم برای پایش و بررسی شاخصهای کلیدی بازار—از جمله قیمت نفت خام، شاخصهای PTA و MEG، و همچنین نرخ بهرهبرداری ظرفیت تولید—به همراستایی بهتر تیمهای تأمین، مالی و بازرگانی کمک میکند تا در خصوص زمان و نحوه اعمال تغییرات تصمیمگیری هماهنگتری داشته باشند.
مشتریانی که چنین ساختار حاکمیتی (Governance Structure) را در فرآیند خود نهادینه میکنند، معمولاً در زمان تغییر شرایط بازار، بهجای واکنشهای تأخیری و تحت فشار زمانی، با دقت و سرعت بیشتری اقدام به اصلاح تصمیمات خود میکنند.
از منظر ترکیبی اقتصاد انرژی و مهندسی نساجی ، افزایش قیمت نفت بهصورت مستقیم از مسیر PTA و MEG باعث بالا رفتن هزینه تمامشده پلیاستر در ایران میشود، چون بخش عمده نخهای پلیاستر داخلی و وارداتی به این خوراکها وابستهاند. در شرایط فعلی ایران، اثر این شوک معمولاً تشدید میشود زیرا همزمان با نوسانات ارزی و محدودیتهای واردات مواد اولیه، امکان آربیتراژ و تأمین پایدار کاهش مییابد. کارخانههایی که ساختار هزینه آنها وابسته به انرژی (بخار، گاز، برق) است، بیشترین فشار را در ریسندگی و تکمیل احساس میکنند و حاشیه سود در پارچههای ساده پلیاستری سریعتر فشرده میشود.
در سمت بازار، تقاضای داخلی معمولاً انعطافپذیری محدودی دارد و امکان انتقال کامل افزایش هزینه به قیمت فروش وجود ندارد، بنابراین رقابت قیمتی شدیدتر میشود. در این شرایط، مدیریت موجودی مواد اولیه اهمیت حیاتی پیدا میکند و خریدهای لحظهای (Spot Purchasing) ریسک بالایی دارند. از نظر فنی، واحدهایی که وابسته به پلیاستر بکر هستند بیشترین آسیب را میبینند، در حالی که ترکیبهای CVC، پلیاستر-پنبه و الیاف بازیافتی میتوانند فشار هزینه را تعدیل کنند.
راهکار عملی برای کارخانهداران این است که اولاً قراردادهای تأمین ۳ تا ۶ ماهه با تأمینکنندگان معتبر تثبیت کنند تا از جهشهای ناگهانی PTA و MEG در امان بمانند. ثانیاً باید سبد تولید را به سمت گریدهای ترکیبی و محصولات با ارزش افزوده بالاتر حرکت دهند تا اثر مستقیم هزینه مواد اولیه کاهش یابد. ثالثاً کنترل انرژی در بخش بخار و ریسندگی (بهینهسازی بویلر، راندمان کمپرسور و کاهش اتلاف حرارتی) میتواند ۵ تا ۱۵ درصد هزینه عملیاتی را کاهش دهد. در نهایت، کارخانههایی موفق خواهند بود که به جای واکنش کوتاهمدت، یک مدل پایش مستمر بازار انرژی–پتروشیمی را در سیستم خرید و برنامهریزی خود ادغام کنند.
با توجه به فضای فعلی صنعت نساجی ایران که تحت فشار همزمان نوسانات ارز، محدودیت تأمین مواد اولیه و افزایش هزینههای پلیاستر و انرژی قرار دارد، نقش مجموعه مثل نساج یار را میتوان در سه محور اصلی خلاصه کرد:
1. تسهیل تأمین و کاهش ریسک خرید
با ایجاد ارتباط مستقیم و کنترلشده بین خریداران و فروشندگان داخلی و خارجی، کمک میکند کارخانهها مواد اولیه و قطعات را با ریسک کمتر، قیمت شفافتر و انتخاب تأمینکننده مطمئنتر تهیه کنند.
2. بهینهسازی تصمیمات خرید در شرایط نوسان بازار
با تحلیل شرایط بازار و معرفی گزینههای جایگزین (مانند تأمینکنندگان مختلف یا مواد اولیه معادل)، به کارخانهها کمک میکند زمان خرید، حجم سفارش و انتخاب نوع مواد را منطقیتر تنظیم کنند.
3. کاهش توقف تولید و افزایش پایداری زنجیره تأمین
با دسترسی سریعتر به ماشینآلات، قطعات یدکی و مواد اولیه، از توقف خطوط تولید جلوگیری کرده و پایداری عملیاتی کارخانهها را در شرایط بحران افزایش میدهد.
در مجموع، نقش مجموعه نساج یار را میتوان بهعنوان یک پل ارتباطی و عملیاتی بین تأمینکننده و کارخانه در جهت کاهش ریسک، افزایش شفافیت و حفظ تداوم تولید تعریف کرد. با افتخار ما همواره در کنار شما همکاران گرامی هستیم.
♦ منابع مرتبط :
https://www.weaverine.com►
♦ لینک اشتراک گذاری :
https://zaya.io/e0o90►
♦ مطالب پیشنهادی :
- اثر جنگ ایران،اسرائیل–آمریکا بر زنجیره تأمین چیپس پلی استر
- واردات چیپس پلی استر جهت تولید نخ
- پیامدهای جنگ و ریسکهای ژئوپلیتیکی بر صنعت نساجی جهانی
- بحران صنعت مد جهان، نایاب شدن نخ پلی استر به دلیل جنگ علیه ایران
- بررسی تحریمهای شبکه نفتی و رفتار چین
.
.
.
لطفاً ما را در شبکه های اجتماعی دنبال کنید.
 |  |  |  |  |  |


تبلیغات


تبلیغات



اطلاع رسانی

اخبار
خبر نامه
آمارسايت
| بازديد | تاريخ |
| ۹۰۸۴ | ۷/۱۱ |
| ۴۰۶۹۶ | ۷/۱۰ |
| ۲۵۶۶۸ | ۷/۹ |
| ۱۶۶۱۰ | ۷/۸ |
| ۷۵۳۴ | ۷/۷ |
| ۱۶۹۲۰ | ۷/۶ |
| ۱۶۷۰۰ | ۷/۵ |

